保険の見直しをしていると、
「昔は必要だったけれど、今も本当に必要なのかな?」
と思う契約が出てきます。
今回、僕が見直したのは、
ソニー生命の「家族収入保険」
です。
この保険に加入した当時は、僕自身が現場作業中心で働いており、収入の多くを自分の労働に頼っていました。
万が一、自分が亡くなった場合、残された家族の生活を支える必要があったため加入した保険です。
しかし現在は61歳。
2人の子どもはすでに自立し、妻もパートで働き、厚生年金や健康保険に加入しています。
そこで今回、
「65歳まで、この死亡保障を本当に残しておく必要があるのか?」
を改めて考えることにしました。
ただし、感覚だけで解約するのではなく、
もし自分に万一のことがあった場合、妻は公的な遺族年金を受け取れるのか
を確認してから判断することにしました。
※この記事は、2026年9月に僕自身が確認・手続きした内容を記録した実践記です。年金制度や保険契約の取扱いは個人の加入歴・家族構成・契約内容などによって異なります。実際に判断する際は、日本年金機構・加入している基金・保険会社などへ確認してください。
現在加入しているソニー生命「家族収入保険」
今回見直した保険の内容は以下です。
| 項目 | 内容 |
|---|---|
| 保険会社 | ソニー生命 |
| 保険 | 家族収入保険 |
| 契約日 | 2014年9月1日 |
| 契約年齢 | 49歳 |
| 保険金額 | 月額15万円 |
| 月額保険料 | 7,065円 |
| 保険期間 | 65歳まで |
| 保険料払込期間 | 65歳まで |
| 最低保証期間 | 5年間 |
| その他 | 非喫煙優良体 |
現在61歳なので、単純に65歳まであと約4年間と考えると、
7,065円 × 48か月=339,120円
今後、約34万円の保険料を支払う計算になります。
ただ、今回、
「34万円払うのはもったいない」
という損得だけで判断することはしませんでした。
見るべきなのは、
61歳から65歳までの死亡保障が、今の家族に本当に必要なのか
という点です。
加入当時と現在では家族の状況が大きく変わった
この保険に入った当時は、子どももまだ自立しておらず、僕自身も現場で働いて収入を得る働き方でした。
僕に万一のことがあれば、家計への影響はかなり大きかったと思います。
しかし現在は状況が変わっています。
妻はパート勤務をしており、
- 自分の収入がある
- 厚生年金に加入している
- 健康保険にも加入している
という状態です。
さらに、2人の子どももすでに自立しています。
そのため、
「僕が亡くなっただけで、すぐに家族の生活が立ち行かなくなる状態ではないのでは?」
と考えるようになりました。
とはいえ、ここを思い込みだけで判断するのは避けたいところです。
そこで、公的な保障である、
遺族厚生年金
を確認することにしました。
ねんきんネットで自分の年金記録を確認
まず、日本年金機構の「ねんきんネット」にログインし、
「年金記録を確認する」
から、これまでの加入履歴を確認しました。
厚生年金の加入期間
確認できた厚生年金加入期間は、
238か月(19年10か月)
でした。
勤務先ごとの内訳は、
- 勤務先A:25か月
- 勤務先B:81か月
- 勤務先C:115か月
- 勤務先D:1か月
- 勤務先E:16か月
合計、
238か月
です。
国民年金の加入期間
国民年金は、
263か月
でした。
したがって、
厚生年金238か月+国民年金263か月=501か月
合計で、
41年9か月
の加入記録があることを確認できました。
厚生年金基金の加入期間も確認
さらに、厚生年金238か月のうち、
厚生年金基金加入期間が156か月
あることも確認しました。
つまり僕の場合、
- 厚生年金加入:238か月
- そのうち基金加入:156か月
という記録になっていました。
これも、万一の場合に妻が受け取れる給付を確認するうえで重要だと思い、合わせて確認しました。
標準報酬月額・標準賞与額も確認
ねんきんネットでは、
「標準報酬月額・標準賞与額」
についても確認できます。
僕の場合は、昭和58年(1983年)頃から平成15年(2003年)頃まで厚生年金の記録がありました。
自分では、
「会社員時代に20年くらい厚生年金に入っていた」
という感覚でしたが、
実際には、
238か月=19年10か月
だったことを確認できました。
こういうところも、記憶だけでなく記録を見ることが大事ですね。
最終的に電話で3つ確認した
ねんきんネットで記録を確認したうえで、さらに電話で確認しました。
聞きたかったのは次の3点です。
① 現在61歳の僕が亡くなった場合、妻は遺族厚生年金の対象になるのか
② 対象になる場合、おおよそいくら受け取れるのか
③ 厚生年金基金156か月分について、妻が受け取れる遺族給付があるのか
妻は遺族厚生年金の対象になるとの回答
一番確認したかった、
「妻は遺族厚生年金の対象になるのか?」
については、
対象になる
との回答でした。
これは今回、家族収入保険を見直すうえで大きな判断材料になりました。
遺族厚生年金の具体的な金額は確認できなかった
一方、
「実際にいくら受け取れるのか?」
については、電話では具体的な金額を教えてもらうことができませんでした。
そのため、
受給額については未確認
としておきます。
今回の目的は、
「妻がそもそも遺族厚生年金の対象になるのか」
を確認することだったため、対象になると確認できただけでも一つの判断材料になりました。
厚生年金基金についても遺族給付があるとのこと
厚生年金基金156か月分についても確認したところ、
妻が受け取れる遺族給付等が別途ある
との説明を受けました。
ただし、こちらについても具体的な金額までは今回確認していません。
したがって、
- 遺族厚生年金:対象になる
- 厚生年金基金関係:遺族給付等がある
- 具体的な受給金額:未確認
というところまでを、今回確認できた事実として残しておきます。
遺族年金は自動的にもらえるわけではない
今回の電話確認で、もう一つ大事だと感じたのが、
万一の際には手続きが必要
という点です。
つまり、
僕が死亡
↓
妻の口座へ自動的に遺族年金が振り込まれる
という仕組みではありません。
妻自身が必要な請求・申請を行う必要があります。
これは保険を見直すこととは別に、
「自分に何かあったとき、家族がどう手続きすればよいか」
という情報としても残しておいた方がいいと感じました。
遺族年金だけを理由に保険を解約するわけではない
今回、
「遺族厚生年金があるから民間保険はいらない」
と単純に判断したわけではありません。
重要なのは、現在の家族全体の状況です。
妻には、
- 自分の収入がある
- 厚生年金に加入している
- 健康保険にも加入している
さらに、
- 子どもは自立済み
- 公的な遺族厚生年金の対象
- 厚生年金基金関係の遺族給付等もある
- 現在保有している金融資産もある
といった事情があります。
これらを総合すると、
僕に万一のことがあった場合に、妻の生活が直ちに立ち行かなくなるリスクは加入当時よりかなり小さくなった
と考えました。
家族収入保険を解約すると決めた
以上を確認したうえで、
ソニー生命の家族収入保険は解約する
ことにしました。
解約判断前には、さらに3点を整理しました。
1.この保険がなくなって困る家族がいるか
僕の場合、
子どもは自立済みで、妻も就労中。
現在の家族構成では、以前ほど月15万円の収入保障を必要としていないと判断しました。
2.解約返戻金はいくらか
確認時点の解約返戻金は、
28,500円
でした。
ただし、実際に受け取る金額は解約時点によって変動するとのことでした。
3.解約後に浮く保険料を何に使うか
月額保険料は、
7,065円
です。
解約後は、このお金を単に「浮いたお金」にするのではなく、使い道も決めました。
生活・学習への投資
- コミュニティ会費:2,200円/月
- AIツール:3,000円/月
合計:
5,200円/月
生活防衛資金
残りの、
1,865円/月
は現金預金の積み増しへ。
さらに、
解約返戻金28,500円
も生活防衛資金へ回す予定です。
実際にソニー生命へ解約の連絡をした
2026年9月9日(水)13時30分頃、
ソニー生命のカスタマーセンターへ電話しました。
電話番号:
0120-158-821
音声ガイダンスでは、
①「個人」
↓
④「解約」
を選択。
僕の場合は約5分後に担当者につながりました。
解約理由として伝えたこと
担当者から本人確認と解約理由について聞かれました。
僕は、
家族構成や保障ニーズが変わり、現在はこの保障を継続する必要がないと判断したため、解約を希望します。
という趣旨を伝えました。
理由について長々と説明する必要はなく、これで問題なく進みました。
WEBですぐ解約できると思ったら違った
当初は、
電子請求書によるWEB手続き
を希望していました。
僕はすでにソニー生命のお客さまWEBサービスへ登録していたので、
「WEBでそのまま解約できるのかな」
と思っていました。
ところが、カスタマーセンターで確認すると、
電子請求書で手続きする場合は、
プランナー担当者へ解約の旨を伝え、担当者経由で電子請求書を作成してもらう必要がある
とのことでした。
一方、カスタマーセンターでは、
書類を郵送する方法
なら対応できるとのこと。
僕としては、
「WEBで完結するために、また担当者へ連絡するのも少し面倒だな」
と思ったので、その場で、
署名による書面手続き
へ変更しました。
解約書類は速達で発送してもらうことに
電話したのは、
2026年9月9日(水)13時30分頃
でした。
担当者から、
札幌から速達で発送する
との案内がありました。
速達だからといって、僕側に追加料金は発生しないとのことでした。
交通事情などに問題がなければ、今週中には届くかもしれません。
解約前に3つ確認しておいてよかった
電話では、以前から気になっていた3点も確認しました。
① 解約日はいつになるのか
回答は、
解約書類がソニー生命へ届き、記載漏れなどがなく正式に受理された時点
とのことでした。
つまり、
書類を書いた日でも、ポストへ投函した日でもない
ということです。
② 保障はいつまで有効なのか
これも、
解約書類が正式に受理されたタイミングで保障終了
とのことでした。
したがって、返送してから受理されるまでは、契約上の保障が続くという説明でした。
③ 解約返戻金28,500円は確定なのか
こちらは、
実際の解約時点の金額になる
との説明でした。
そのため、28,500円はあくまで確認時点での金額として記録しておきます。
今後の解約手続き
現在は、
解約書類の到着待ち
です。
今後は、
① 解約書類到着
↓
② 契約内容を確認
↓
③ 必要事項を記入・署名
↓
④ ソニー生命へ返送
↓
⑤ ソニー生命が書類確認
↓
⑥ 問題がなければ正式受理
↓
⑦ 解約・保障終了
↓
⑧ 解約返戻金の振込
↓
⑨ 解約完了通知を確認
という流れになります。
実際にここまで完了したら、この記事にも追記する予定です。
今回の保険見直しで一番感じたこと
今回改めて感じたのは、
保険は、加入したときに必要だったからといって、ずっと必要とは限らない
ということです。
12年前と現在では、
- 年齢
- 子どもの状況
- 妻の働き方
- 社会保険
- 家計
- 自分の資産状況
が変わっています。
だから、
「これまで何年払ってきたか」
ではなく、
「今日から先、この保障にいくら払うのか。その保障は今の自分に本当に必要なのか」
で判断する方が大切だと思いました。
いきなり解約せず、公的保障から確認してよかった
今回、最初から、
「この保険はいらないから解約」
とはしませんでした。
僕が実際に行ったのは、
① 自分の年金加入記録を確認
↓
② 厚生年金・国民年金の加入月数を確認
↓
③ 厚生年金基金の加入期間を確認
↓
④ 妻が遺族厚生年金の対象になるか確認
↓
⑤ 妻自身の収入・社会保険を確認
↓
⑥ 家族構成を確認
↓
⑦ 民間の死亡保障が今も必要なのか判断
という流れです。
その結果、
「昔は必要だったけれど、今は役割が小さくなった保険」
という結論になりました。
今回の結論
ソニー生命の家族収入保険については、
解約することに決定しました。
主な理由は、
- 2人の子どもが自立している
- 妻自身に収入がある
- 妻が厚生年金・健康保険に加入している
- 遺族厚生年金の対象になることを確認した
- 厚生年金基金関係の遺族給付等もあることを確認した
- 月15万円の収入保障を今後も維持する必要性が低下した
- 月7,065円の保険料を別の目的へ使いたい
という点です。
追記:2026年9月10日
9月9日にカスタマーセンターへ解約を申し込み、翌10日の18時頃に札幌から速達で解約書類が届きました。必要事項を記入し、翌11日に郵便局から返送予定です。正式に解約が完了したら、解約日・解約返戻金・入金まで追記します。
【追記】9月28日に保険料7,065円が引き落とされました|現在は返金待ち
ソニー生命の家族収入保険は、
2026年9月14日付で解約
となりました。
ところが、その後、
2026年9月28日に月額保険料7,065円
が銀行口座から引き落とされていました。
「解約したのに、なぜ保険料が引かれたんだろう?」
と思いましたが、ソニー生命から届いた案内を確認すると理由が分かりました。
ソニー生命では、毎月10日~15日頃に金融機関へ当月分の保険料引き落としを依頼しており、一度依頼した後は引き落としを止めることができないとのことです。
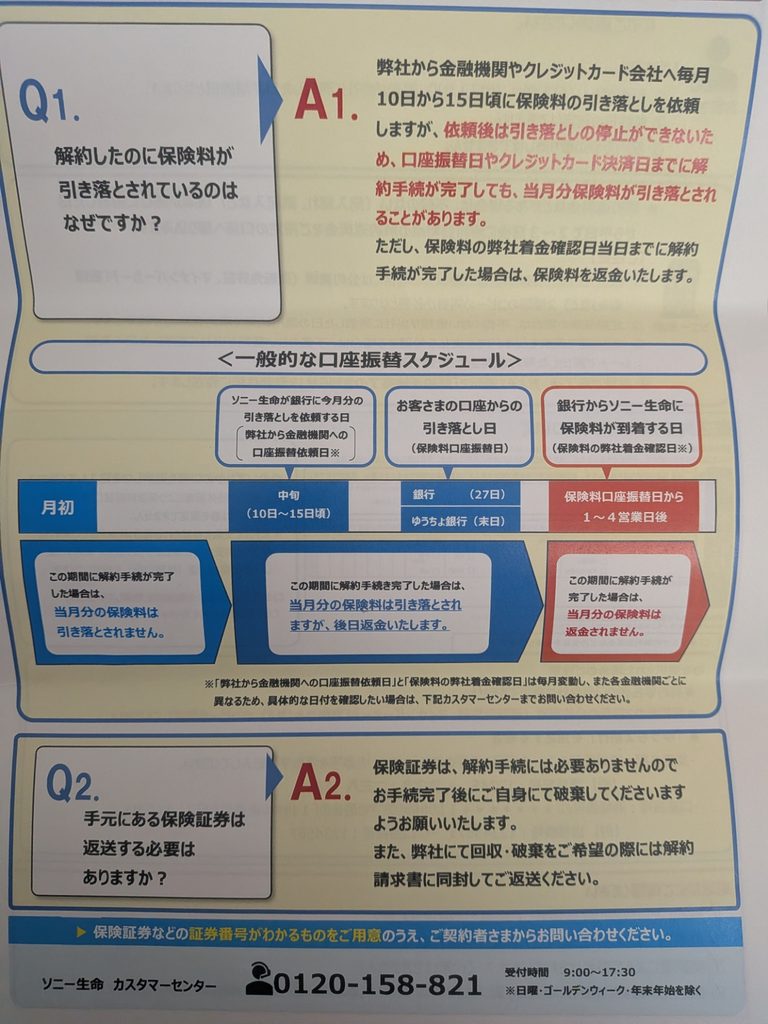
そのため、解約手続きが完了していても、タイミングによっては当月分の保険料がいったん引き落とされる場合があります。
ただし案内には、
保険料がソニー生命へ着金する日までに解約手続きが完了している場合は、保険料を返金する
旨も記載されていました。
僕の場合は、
9月14日:解約
↓
9月28日:7,065円引き落とし
という流れなので、今回の7,065円については返金対象になると認識しています。
ただし、
2026年10月2日時点では、まだ返金の入金は確認できていません。
そのため現在は、
保険契約の解約そのものは完了しているものの、最後の保険料精算だけ確認待ち
という状態です。
返金が確認できたら、
返金日と実際の返金額
についてもこの記事に追記します。
現在までの流れ
9月9日
カスタマーセンターへ解約連絡
↓
9月14日
解約成立
↓
9月16日
解約返戻金28,500円入金
↓
9月18日頃
解約手続き完了のお知らせ到着
↓
9月28日
保険料7,065円引き落とし
↓
10月2日現在
7,065円の返金は未確認
保険契約の解約そのものは完了しました。あとは9月28日に引き落とされた7,065円の返金を確認すれば、今回の手続きはすべて完了です。
【最終追記】9月28日に引き落とされた保険料7,065円も返金され、すべて完了しました
その後、ソニー生命から、
「解約手続き完了のお知らせ」
のハガキが届きました。
届いたのは、
2026年9月18日ごろ
です。
ハガキには、
解約日:2026年9月14日
送金日(予定):2026年9月16日
と記載されていました。
実際に確認したところ、
解約返戻金28,500円は、2026年9月16日に指定口座へ入金
されていました。
これで契約そのものの解約は完了していました。
ただ、その後もう1つ確認しておきたいことがありました。
9月28日に保険料7,065円が引き落とされた
解約日は9月14日でしたが、
2026年9月28日に、月額保険料7,065円が口座から引き落とされていました。
最初は、
「解約したのに、なぜ引き落とされるんだろう」
と思いました。
ただ、ソニー生命から受け取った案内には、
解約手続きが完了していても、すでに金融機関へ保険料の引き落とし依頼を出している場合は、当月分の保険料がいったん引き落とされることがある
と書かれていました。
また、
所定のタイミングまでに解約手続きが完了している場合は、その保険料を後日返金する
という案内もありました。
僕の場合は、
9月14日:解約
↓
9月28日:保険料7,065円引き落とし
という流れでした。
そのため、返金される予定と認識していましたが、10月2日時点ではまだ返金を確認できていませんでした。
10月7日に7,065円の返金を確認
その後、
2026年10月7日
に銀行口座を確認したところ、
7,065円が返金されていることを確認できました。
これで、
- 解約成立
- 解約返戻金28,500円の入金
- 解約後に引き落とされた保険料7,065円の返金
まで、すべて確認できました。
今回の手続きの流れ
9月9日
ソニー生命カスタマーセンターへ解約連絡
↓
解約書類到着
↓
必要事項を記入して返送
↓
9月14日
解約成立
↓
9月16日
解約返戻金28,500円入金
↓
9月18日ごろ
解約手続き完了のお知らせ到着
↓
9月28日
月額保険料7,065円引き落とし
↓
10月7日
7,065円の返金を確認
これでソニー生命の家族収入保険の解約はすべて完了
今回、ソニー生命の家族収入保険について、
保障内容の見直し
から始まり、
遺族厚生年金など公的保障の確認
を行い、
そのうえで、
今の家族状況では、この保険を今後も持ち続ける必要性は低い
と判断して解約しました。
そして今回、
解約判断 → 手続き → 解約成立 → 解約返戻金の入金 → 最終保険料の返金
まで、すべて確認できました。
これで、
ソニー生命の家族収入保険の見直しと解約手続きは完全に終了
です。
今回の見直しで改めて感じたのは、
昔必要だった保険が、今も必要とは限らない
ということです。
家族構成や子どもの独立、配偶者の働き方、公的保障、自分たちの貯蓄状況などが変われば、必要な保障も変わります。
これからも、
「なんとなく入り続ける」のではなく、今の生活に本当に必要か
を基準に、保険を定期的に見直していきたいと思います。