現在、暮らしとお金の見直しの一環として、使っていない銀行口座やクレジットカード、生命保険などを一つずつ整理しています。
これまでに、僕自身が加入していたソニー生命の家族収入保険や、メットライフ生命のがん保険についても見直しを進めてきました。
そして今回、見直したのが、
妻が契約しているアクサ生命の終身医療保険
です。
この保険も、最初は解約する方向で考えていました。
しかし、実際に契約内容を確認し、妻とも話し合った結果、
今回は解約せず、そのまま継続することにしました。
変更するのは、保険そのものではなく、毎月の保険料を引き落としている銀行口座だけです。
今回は、なぜ医療保険を見直そうと思ったのか、解約せずに継続することにした理由、そして実際に行った支払口座変更の手続きまで、僕自身の経験をまとめます。
※この記事は、2026年9月時点の我が家の契約内容と手続きに基づく実践記です。保障内容や口座変更の取扱いは契約によって異なります。実際の手続きは、ご自身の契約書類や保険会社の案内をご確認ください。
- 妻の医療保険を見直そうと思ったきっかけ
- 銀行口座の整理と保険の見直しが重なった
- 支払口座の変更を申し込んだら、書類が返送されてきた
- 書類の返送をきっかけに、妻から別の意見が出た
- 現在加入しているアクサ生命の医療保険
- アクサ生命|終身医療保険(12)60日型
- 別の医療保険へ乗り換える必要はあるのか?
- 月2,143円の医療保険を、今すぐ解約する必要があるのか?
- 「口座を整理したい」と「保険を解約したい」は別の問題だった
- 今回は解約せず、保険を継続することにした
- 今回の判断:保険は継続
- 今、優先したいことも考えた
- 支払口座変更書類を記入し直して、再提出しました
- 今回、記入し直した内容
- 口座変更後も、最初の引き落としまで確認する
- 今回の保険見直しで感じたこと
- 今回の結論|妻の医療保険は継続し、支払口座だけ変更する
妻の医療保険を見直そうと思ったきっかけ
妻がアクサ生命の終身医療保険に加入したのは、2014年8月です。
当時、妻は僕の事業の専従者として働いていました。
そのため、病気やケガで入院することになった場合に備えて、医療保険には入っておいた方がよいと考えて加入しました。
それから約12年。
現在は、妻の働き方も当時とは変わっています。
妻は長年パート勤務を続けており、勤務先の健康保険と厚生年金にも加入しています。
自分自身の収入もあります。
こうした状況を考えると、
「加入した当時は必要だと思ったけれど、今もこの医療保険を続ける必要があるのだろうか?」
という疑問が出てきました。
そこで、今回の家計見直しに合わせて、妻の医療保険についても改めて確認することにしました。
銀行口座の整理と保険の見直しが重なった
今回、妻の医療保険を見直そうと思ったのには、もう一つ理由があります。
それは、保険料の引落口座を変更する必要があったことです。
現在、我が家では金融サービスをできるだけシンプルにするため、使っていない銀行口座やクレジットカードの整理を進めています。
妻のアクサ生命の保険料を引き落としている銀行口座も、今後解約する予定でした。
そのため、次の2つの選択肢を考えることになりました。
- 医療保険そのものを解約し、毎月の保険料をなくす
- 医療保険は継続し、保険料の引落口座だけ変更する
最初は、「せっかく銀行口座を整理するのだから、このタイミングで保険も見直してしまおう」と考えていました。
しかし、確認を進めるうちに、銀行口座を減らすことと、保険を解約することは別の問題だと気づきました。
支払口座の変更を申し込んだら、書類が返送されてきた
まずは、アクサ生命の保険料を支払う銀行口座を変更しようとしました。
僕が確認した範囲では、今回の口座変更はWebで手続きできなかったため、書面で進めることになりました。
取り寄せたのは、
「生命保険料預金口座振替依頼書・自動払込利用申込書」
という書類です。
必要事項を記入して提出したのですが、後日、書類が返送されてきました。
原因は、僕の記入方法にありました。
契約者と口座名義人を同じ名前で記入してしまった
今回の医療保険は、妻が契約者です。
一方、保険料の支払口座として指定しようとしていたのは、僕名義の銀行口座でした。
ところが最初の記入では、書類の案内を読み違えてしまい、
契約者名も口座名義人も、僕の名前で記入してしまいました。
本来の契約者は妻です。
そのため、書類の内容に不備があり、返送されたというわけです。
改めて書類を確認すると、
「保険契約者と口座名義人が異なる場合は、契約者本人が記入してください」
という案内がありました。
今回の手続きでは、契約者本人である妻が必要な箇所を記入し、口座名義人については実際の口座名義人である僕の名前を記入する必要がありました。
「契約者」と「保険料を支払う人」は、必ずしも同じとは限らない。
配偶者であれば大丈夫です。
この違いを理解して記入する必要があったのです。
なお、契約者と口座名義人が異なる場合の取扱いや記入方法は、保険会社や契約内容によって異なります。今回と同じように手続きする場合は、必ず保険会社の案内に従ってください。
書類の返送をきっかけに、妻から別の意見が出た
返送された口座変更書類を妻に見せて、改めて話をしました。
すると妻から、
「アクサ生命じゃなくても、郵便局などで少額の掛け捨て医療保険に自分で入ればいいんじゃない?」
という意見がありました。
確かに、今の保険をいったん解約して、妻自身が新しい医療保険に入り直すという選択肢もあります。
そこで、一度は、
「アクサ生命を解約して、別のシンプルな医療保険へ乗り換えた方がいいのでは?」
と考えました。
ただ、ここで気になったのが、現在の保険の保障内容と、今から新しい保険へ加入する場合の条件です。
現在加入しているアクサ生命の医療保険
まず、現在の契約内容を改めて確認しました。
現在の契約内容
アクサ生命|終身医療保険(12)60日型
月額 2,143円
2014年8月契約・妻が契約者
| 入院給付金 | 1日5,000円 |
| 入院給付日数 | 60日型 |
| 先進医療給付特約 | あり(給付限度額1,000万円) |
| 死亡保険金 | なし |
| 7大生活習慣病の給付日数拡大 | なし |
| 保険期間 | 終身 |
| 保険料払込期間 | 終身 |
月額保険料の内訳:終身医療保険2,030円+先進医療特約113円
現在の保障は、入院日額5,000円を基本とした終身医療保険です。
また、先進医療給付特約も付いています。
一方で、死亡保険金はありません。
つまり、今回妻が希望していた「死亡保障を付けず、医療保障を中心に備える」という考え方に、すでに近い内容の保険だったのです。
別の医療保険へ乗り換える必要はあるのか?
妻の希望を受けて、郵便局などで加入できる医療保険についても確認しました。
ただ、僕が確認した範囲では、現在のアクサ生命と同じような、
「死亡保障なし・掛け捨て型の単体の終身医療保険」
という条件に合う商品は見つけられませんでした。
また、仮に別の保険会社で条件に合う商品があったとしても、今から加入し直す場合には気になる点があります。
例えば、現在の年齢で加入すると保険料が変わる可能性がありますし、健康状態によっては加入条件が付いたり、加入できなかったりする場合もあります。
もちろん、新しい保険の方が現在の状況に合う可能性もあります。
ただ、今の保険を解約してまで乗り換えるメリットがあるのかは、実際の保障内容や保険料を比較しないと分かりません。
そこで、現在のアクサ生命の保険について、もう一度考えてみました。
月2,143円の医療保険を、今すぐ解約する必要があるのか?
今回の見直しで、僕が気になったのは、
「現在の保険料が月2,143円であること」
でした。
年間にすると、
2,143円 × 12か月=25,716円
です。
終身払いなので、今後も長く保険料を支払うことになります。
ただ、妻の現在の保障内容を見ると、入院日額5,000円の終身保障と先進医療特約があり、死亡保険金は付いていません。
もちろん、月2,143円だから必ず残した方がよいという話ではありません。
公的医療保険や貯金でどのくらい対応できるかも含めて、保障の必要性を考えることは大切です。
それでも今回は、
「今の保険を解約して、新しい保険へ入り直す必要性は、それほど高くないのではないか」
という考えに至りました。
「口座を整理したい」と「保険を解約したい」は別の問題だった
今回、一番大きな気づきはここでした。
もともと妻の医療保険を見直すきっかけは、保険料を引き落としている銀行口座を解約したかったことです。
つまり、最初の問題は、
「保険料を支払っている銀行口座をどうするか」
でした。
ところが、見直しを進めるうちに、
「この保険も解約してしまった方がいいのでは?」
と考えるようになっていました。
でも、銀行口座を減らすために、保険そのものを解約する必要はありません。
保険を継続したいのであれば、支払口座だけ変更すればよいのです。
今回、改めてそう整理したことで、無理に保険まで解約する必要はないと考えるようになりました。
今回は解約せず、保険を継続することにした
妻とも話したうえで、今回は次のように決めました。
今回の判断:保険は継続
アクサ生命の終身医療保険は解約せず、そのまま継続することにしました。
変更するのは、毎月の保険料を引き落とす銀行口座のみです。
今回は、解約だけでなく、別の保険へ乗り換えることもいったん保留にしました。
今の契約内容を確認し、妻の意向も踏まえて考えた結果、現在の保険を継続するという結論になりました。
今、優先したいことも考えた
実は、今回の判断には、もう一つ理由があります。
今の僕にとって、特に力を入れたいのは、
事業収入を安定させること
です。
銀行口座やクレジットカード、保険などを整理して家計管理をシンプルにすることも大切です。
ただ、すべての契約を一度に細かく見直そうとすると、どうしても時間がかかります。
妻の医療保険については、現在の契約を継続するという選択肢もあります。
そこで今回は、保険の乗り換えを急がず、必要だった支払口座の変更だけを進めることにしました。
「今すぐ変更する必要があるもの」と「今はそのままでもよいもの」を分ける。
これも、暮らしとお金を整理するうえで大切なことだと思いました。
支払口座変更書類を記入し直して、再提出しました
方針が決まったので、返送されてきた口座変更書類を改めて確認しました。
今回は、最初に間違えた部分に注意して記入し直しました。
今回、記入し直した内容
- 契約者名は、妻の名前で記入
- 口座名義人は、実際に保険料を支払う口座の名義人の名前で記入
- 契約者と口座名義人が異なる場合の案内を確認
- 契約者本人が記入すべき箇所は、妻に記入してもらう
- 必要事項を確認して、書類を郵送で再提出
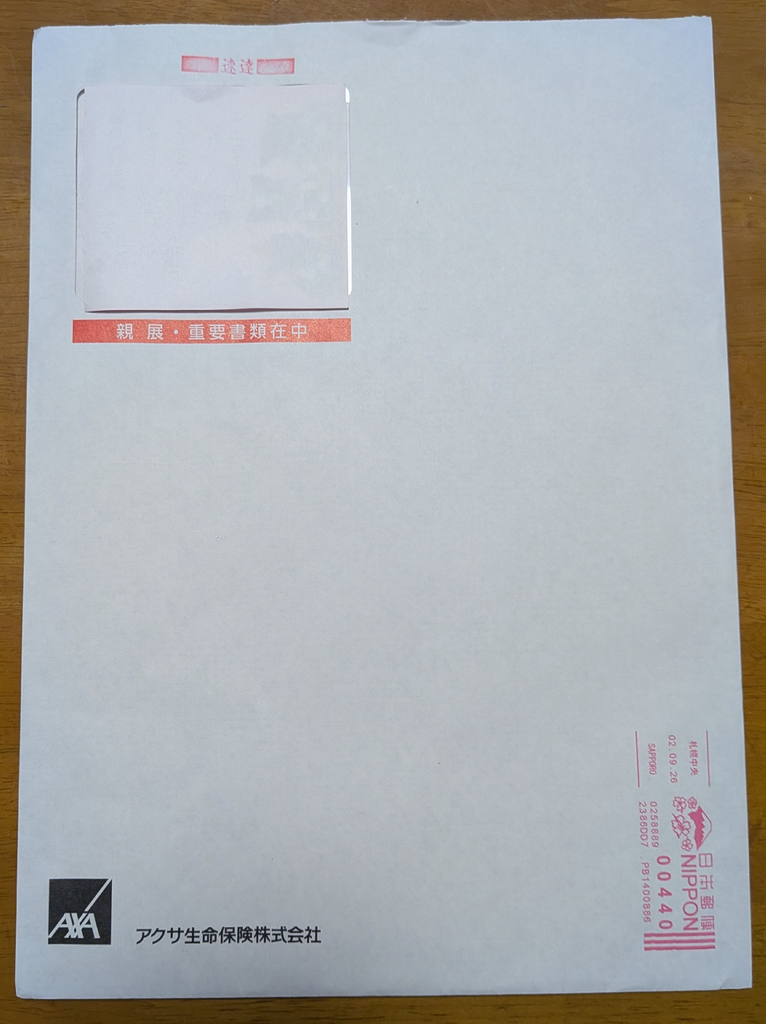
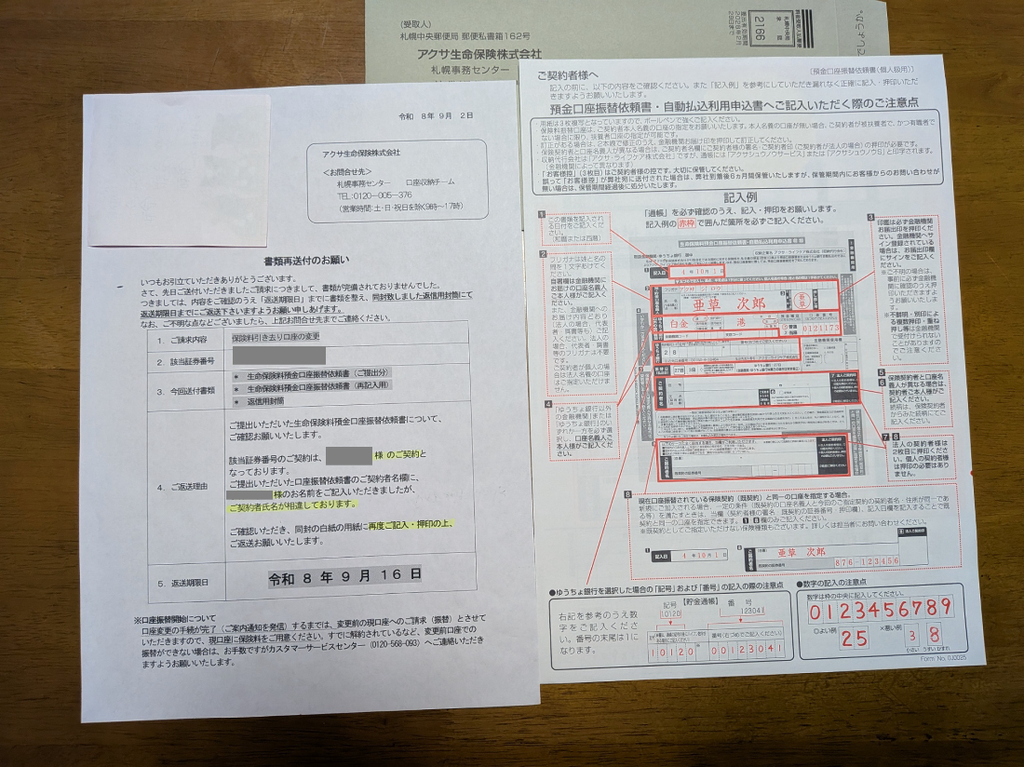
上記の画像は再提出に届いた書類です。
2026年9月11日に書類を郵便局から返送しました。
これで、支払口座変更の書類は再提出できました。
ただし、書類を送っただけでは、まだ口座変更が完了したわけではありません。
今後、保険会社での手続きが完了したか確認する必要があります。
口座変更後も、最初の引き落としまで確認する
今後は、アクサ生命からの口座変更完了の案内を確認します。
さらに、新しい銀行口座から実際に保険料が引き落とされるかも確認する予定です。
同時に、旧口座からの引き落としが終了していることも確認します。
旧口座の解約は、新しい口座への変更が完了し、保険料の引き落としを確認してから進めるつもりです。
銀行口座を先に解約してしまい、保険料が引き落とせなくなることは避けたいからです。
実際に口座変更が完了したら、この記事にも追記したいと思います。
今回の保険見直しで感じたこと
今回、妻の医療保険を見直して感じたのは、
「保険の見直し=解約すること」ではない
ということです。
僕自身、これまで家族収入保険やがん保険を見直して、解約する方向で手続きを進めてきました。
そのため、妻の医療保険についても、最初は解約を考えていました。
でも、改めて保障内容や保険料、妻の意向、今後の手続きなどを確認した結果、今回は継続することにしました。
今の保険を残す。
必要な支払口座だけ変更する。
これも、我が家にとっては一つの見直し結果です。
今回の結論|妻の医療保険は継続し、支払口座だけ変更する
今回、妻のアクサ生命の終身医療保険については、解約せずに継続することにしました。
理由は、現在の契約内容を確認した結果、今すぐ別の保険へ乗り換える必要性を感じなかったこと、そして今回の問題は保険そのものよりも、支払口座の整理が中心だったことです。
現在は、口座変更書類を記入し直して郵送した段階です。
今後は、口座変更の完了を確認し、新しい口座から保険料が引き落とされたことを確認してから、旧銀行口座を解約する予定です。
今回の経験を通じて、
「整理すること」が目的になって、本来必要なものまで無理に手放す必要はない。
そう感じました。
これからも、解約するものと残すものを一つずつ考えながら、暮らしとお金の管理をシンプルにしていきたいと思います。