現在加入している保険を一つずつ見直しています。
今回確認したのは、
メットライフ生命の終身ガン保険
です。
この保険に加入したのは2014年9月。
当時49歳でした。
現在は61歳。
12年ほど加入してきましたが、改めて契約内容を見ると、
保険料は終身払い
になっています。
つまり、このまま契約を続ければ、
70歳になっても、80歳になっても、基本的には保険料を払い続けます。
そこで今回、
「今の自分に、このがん保険を終身で持ち続ける必要があるのか?」
を一度きちんと考えてみることにしました。
結論からいうと、
メットライフ生命の終身ガン保険は、解約する方向で進める
ことにしました。
ただし、
「保険料がもったいないから」
という理由だけで決めたわけではありません。
- 今後いくら保険料を払うのか
- どんな保障があるのか
- 公的医療保険でどこまで対応できるのか
- 現在加入している別の医療保険はどうなっているのか
- 自分の貯金でどこまで耐えられるのか
を一つずつ確認して判断しました。
※この記事は、2026年9月時点で僕自身が保険を見直した記録です。保険の保障内容や公的医療制度は契約内容・年齢・所得・治療内容などによって異なります。実際に見直す場合は、保険会社や公的機関の最新情報をご確認ください。
現在加入しているメットライフ生命の終身ガン保険
契約内容は次のとおりです。
| 項目 | 内容 |
|---|---|
| 契約年月 | 2014年9月 |
| 契約年齢 | 49歳 |
| 現在年齢 | 61歳 |
| 月額保険料 | 3,860円 |
| 年間保険料 | 46,320円 |
| 保険料払込 | 終身 |
| 解約返戻金 | 0円 |
今回、まず気になったのが、
「終身払い」
という点でした。
このまま払い続けたら、今後いくら払うのか
現在の保険料は、
月額3,860円
です。
年間では、
46,320円
になります。
61歳の現在から単純計算すると、
70歳まで続けた場合
約416,880円
80歳まで続けた場合
約880,080円
90歳まで続けた場合
約1,343,280円
です。
もちろん、
「これだけ払うから解約」
という話ではありません。
大事なのは、
その保険料に見合う保障を、今の自分が必要としているか
ということです。
まず保障内容を改めて確認した
メットライフ生命の契約内容を改めて確認しました。
- 悪性新生物診断給付金
- 上皮内新生物診断給付金
- 悪性新生物治療給付金
- 最上位病期での悪性新生物治療給付金
- 上皮内新生物治療給付金
- ホルモン剤治療給付金
- STEP1 個人情報の取扱いを確認
- STEP2 契約情報を入力
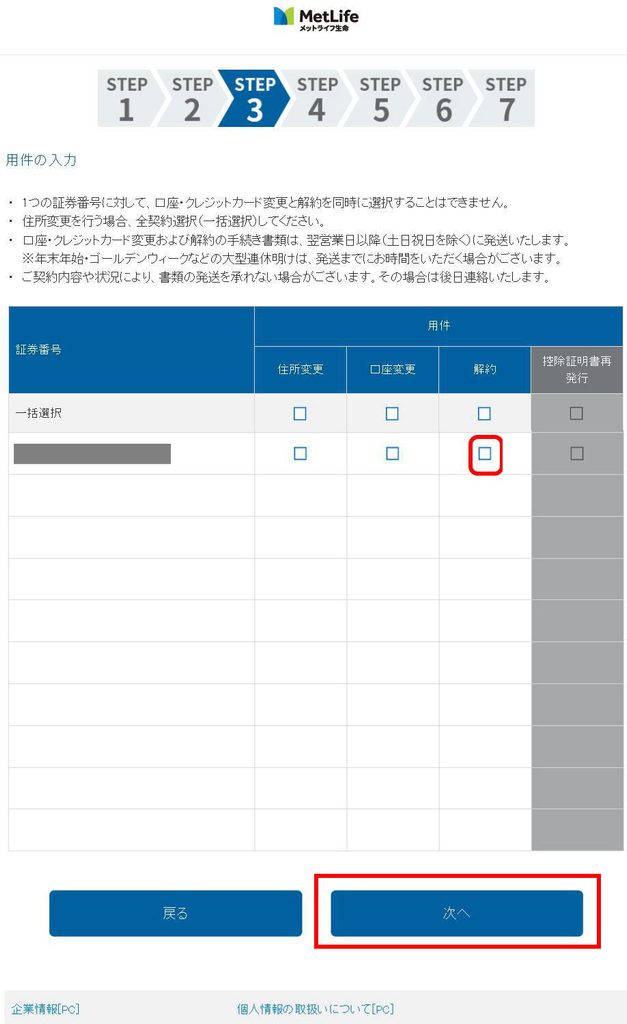
- STEP3 用件を選択
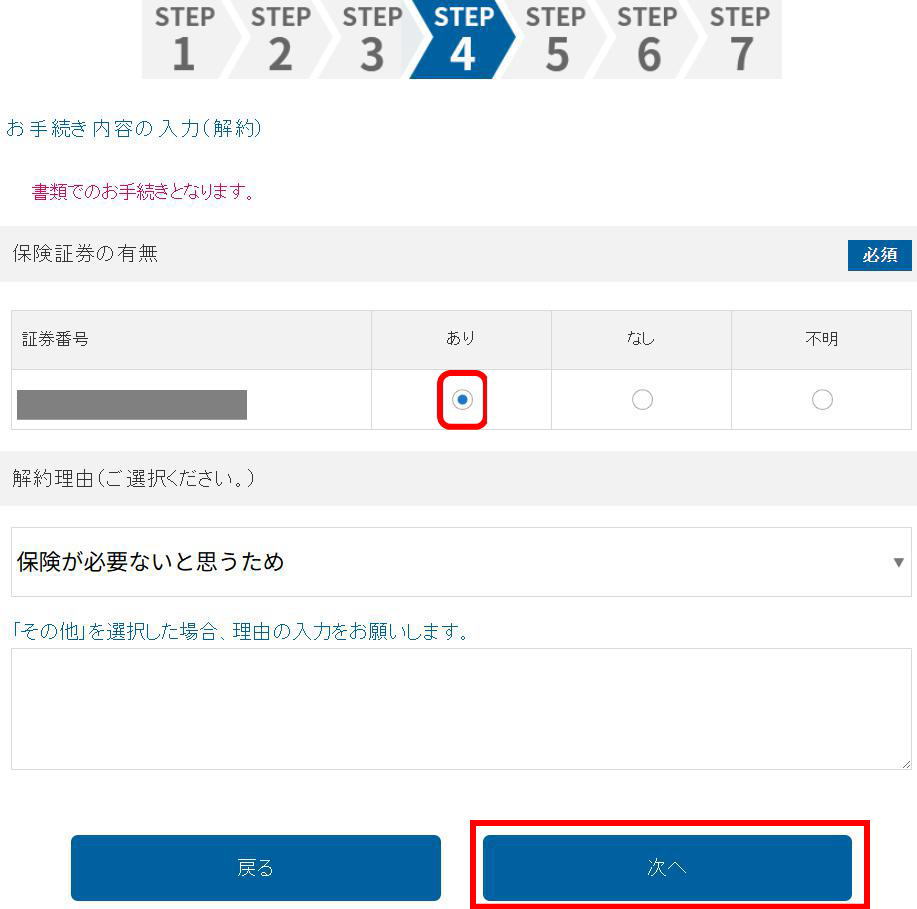
- STEP4 解約内容を入力
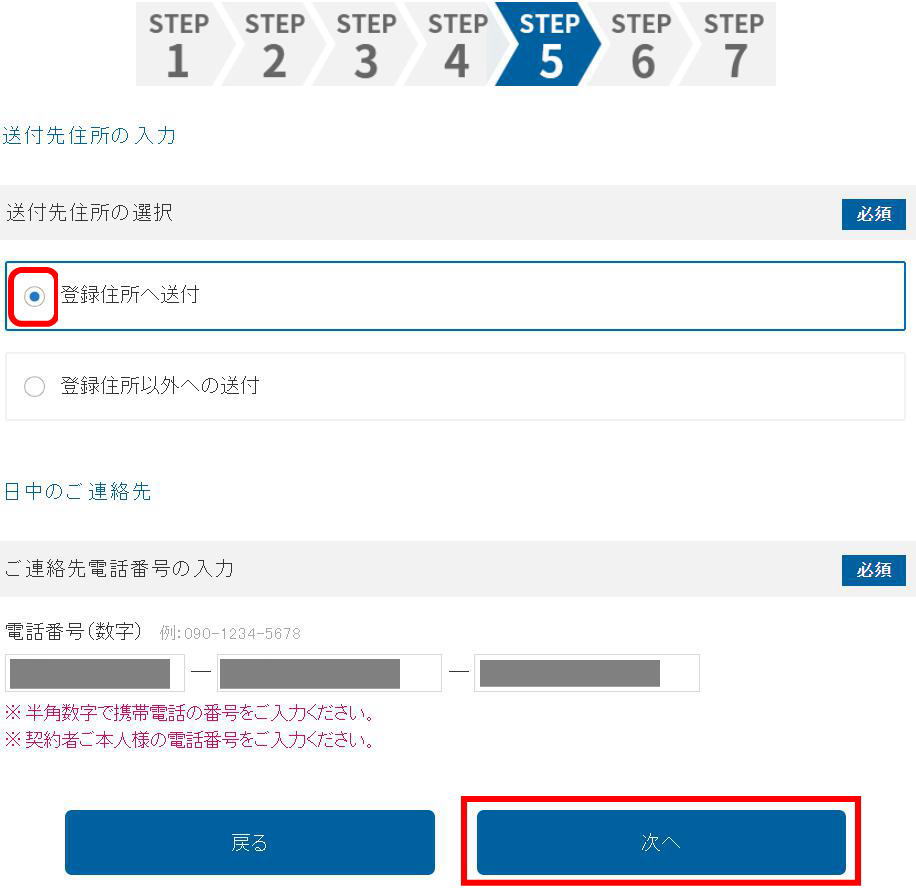
- STEP5 送付先住所を入力
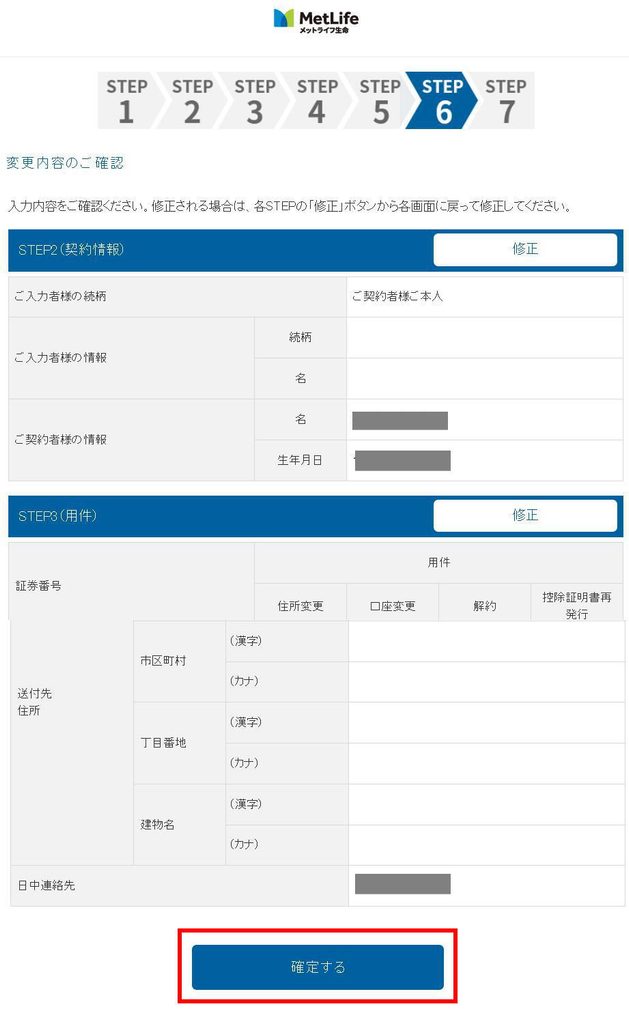
- STEP6 内容を確認
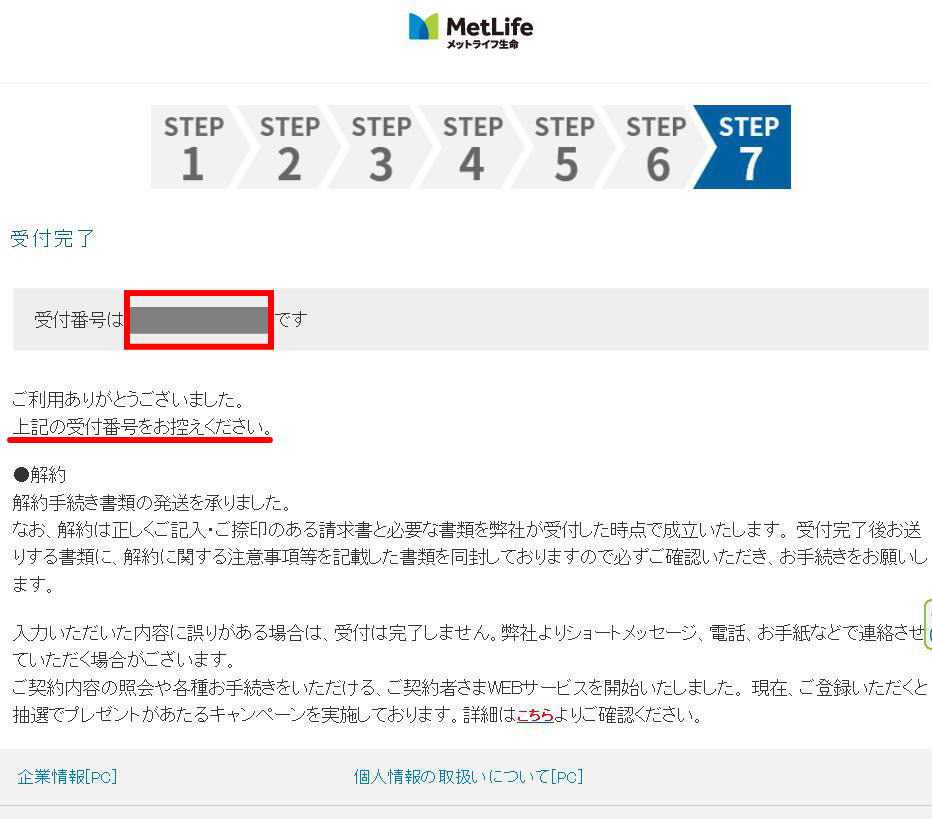
- STEP7 受付完了
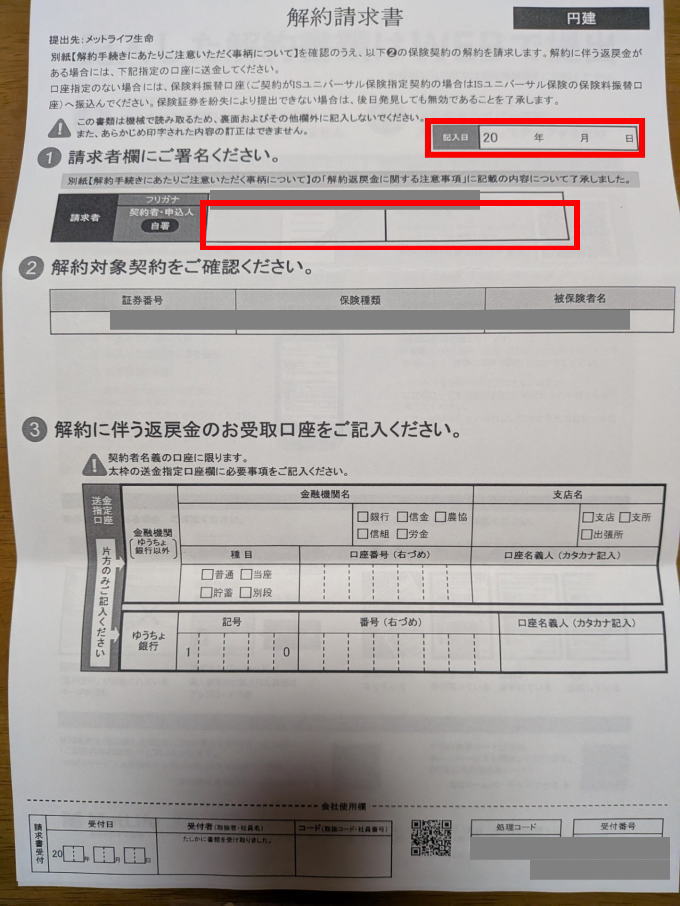
- 解約請求書を記入・自署
- ① 解約請求書を記入し、必要書類を準備
- ② QRコードからWEB提出サイトへアクセス
- ③ 「手続きを開始する」を押す
- ④ 解約に関する確認事項を確認
- ⑤ お客さま情報を入力
- ⑥ 解約請求書をアップロード
- ⑦ 提出内容を確認
- ⑧ 「書類の提出を受け付けました」と表示されれば完了
悪性新生物診断給付金
初めて悪性新生物と診断確定された場合、
50万円
支払回数は、
1回のみ
です。
上皮内新生物診断給付金
上皮内新生物と診断確定された場合、
25万円
支払条件は、
2年に1回を限度
となっています。
悪性新生物治療給付金
所定の手術・放射線治療・抗がん剤治療などを受けた場合、
50万円
支払限度は、
1年に1回、通算5回まで
です。
最上位病期での悪性新生物治療給付金
所定の最上位病期と診断され、その後に所定の入院・通院をした場合、
50万円
という保障もあります。
上皮内新生物治療給付金
所定の治療を受けた場合、
25万円
支払限度は、
1年に1回、通算5回まで
です。
ホルモン剤治療給付金
所定のホルモン剤治療を受けた場合、
20万円
支払限度は、
1年に1回、通算10回まで
です。
がんと診断された場合の保険料払込免除もある
この保険には、
初めて悪性新生物と診断確定された場合、その後の保険料払込が免除
になる仕組みもあります。
ただし、
上皮内新生物は対象外
です。
ここは、解約を検討するうえでも無視できないメリットだと思いました。
月額3,860円の内訳
保険料の内訳も確認しました。
| 項目 | 給付額 | 月額保険料 |
|---|---|---|
| 終身ガン治療保険 | 50万円 | 2,099円 |
| 終身ガン診断給付金 | 50万円 | 1,532円 |
| 終身ホルモン剤治療給付特約 | 20万円 | 229円 |
| 合計 | 3,860円 |
こうして分けて見ると、
「3,860円の保険料で、何を買っているのか」
が少し分かりやすくなります。
高額療養費制度があるから、がん保険はいらない?
今回、保険を見直すうえで考えたのが、
公的医療保険と高額療養費制度
です。
日本では、公的医療保険が適用される医療費については、高額療養費制度によって月ごとの自己負担額に一定の上限があります。
ただし、
- 差額ベッド代
- 入院時の食事代
- 先進医療
- 交通費
- 収入減少
- 保険適用外の治療
などは、必ずしも高額療養費制度の対象になるわけではありません。
なので、
「高額療養費制度があるから民間保険は全部いらない」
とは考えていません。
僕としては、
公的保障で足りない部分を、民間保険と自分の貯金でどう補うか
という考え方にしています。
僕の中での保険の考え方
今回の見直しで、自分なりに整理した考え方があります。
それは、
保険は「貯金では耐えられない大きなリスク」に備えるもの
ということです。
逆に、
自分の貯金で対応できる範囲なら、貯金で備える
という考え方です。
メットライフ生命のがん保険には、
診断時や治療時に、
50万円前後のまとまった給付金
を受け取れるメリットがあります。
これは確かに安心材料です。
ただ、
現在の自分の場合、
一時的に50万~100万円程度の支出が発生しても、自己資金である程度吸収できる範囲
と判断しました。
もう一つ、アクサ生命の終身医療保険にも加入している
今回、メットライフ生命だけで判断しなかった理由があります。
現在、
アクサ生命の終身医療保険
にも加入しているからです。
主な保障は、
疾病入院給付金
1日5,000円
1入院60日。
所定の生活習慣病については365日。
災害入院給付金
1日5,000円
手術給付金
一般的な所定手術:
25,000円
所定の脳卒中・急性心筋梗塞に伴う特定手術:
200,000円
放射線治療給付金
50,000円
先進医療給付特約
先進医療技術料と同額。
1回:
1,000万円まで
通算:
2,000万円まで
さらに、
先進医療一時金15万円
もあります。
アクサ生命は70歳で払込終了
ここがメットライフ生命との大きな違いでした。
アクサ生命の保険料は、
月額5,840円
です。
ただし、
70歳で保険料の払込みが終了
します。
その後は、
保険料を支払わずに終身保障が続く
という契約です。
一方、
メットライフ生命は、
終身払い
です。
この違いは、自分にとってかなり大きいと感じました。
アクサ生命は医療保障の「土台」として残す
アクサ生命は、
- 病気
- ケガ
- 入院
- 手術
- 放射線治療
- 先進医療
- 3大疾病
などを広くカバーしています。
つまり、
がんだけではなく、医療保険全体の土台
として使える保険です。
そのため、
アクサ生命は残す方向
と判断しました。
メットライフ生命の必要性が下がった理由
一方、
メットライフ生命の強みは、
がん診断・がん治療時の一時金
です。
これは決して悪い保障ではありません。
ただ、現在の自分には、
- 高額療養費制度がある
- アクサ生命の終身医療保険がある
- アクサ生命に先進医療保障がある
- 一定の生活防衛資金がある
- 一時的な50万~100万円程度なら自己資金で対応可能と判断している
という状況があります。
そのため、
月3,860円を終身で払い続けて、がん一時金を上乗せする必要性は以前より低くなった
と考えました。
解約返戻金は0円
今回確認したところ、
解約返戻金は0円
でした。
ここで大事だと思ったのが、
「今までたくさん払ってきたから、もったいなくて解約できない」
という考え方をしないことです。
これまで支払った保険料は、
その期間、保障を受けるために支払ったお金
です。
今後の判断は、
これから先も月3,860円を払う価値があるのか
で考えることにしました。
解約すると月3,860円の固定費が減る
解約すれば、
月3,860円
年間では、
46,320円
の固定費が減ります。
61歳から70歳までの約9年間だけでも、
約416,880円
です。
これを、
保険会社へ払い続けるのか。
それとも、
自分の生活防衛資金や資産形成へ回すのか。
今回は後者を選ぶことにしました。
浮いた3,860円の使い道も決めた
今回、
「解約して節約できた」
だけで終わらせないことにしました。
月3,860円の使い道は、
生活防衛資金
725円/月
インデックス投資
3,135円/月
とする予定です。
ただし、
基本方針としては、
生活防衛資金を優先し、そのうえで余力を投資へ回す
という考え方は変えません。
2026年9月10日、Webから解約書類を申し込んだ
解約する方向が固まったため、
2026年9月10日に、
メットライフ生命のWebサイトから、
解約書類の発送依頼
を行いました。
利用したのは、
「お手続き書類の発送依頼-WEB利用」
です。
解約書類の申込は7ステップ
実際の手続きは、次の流れでした。
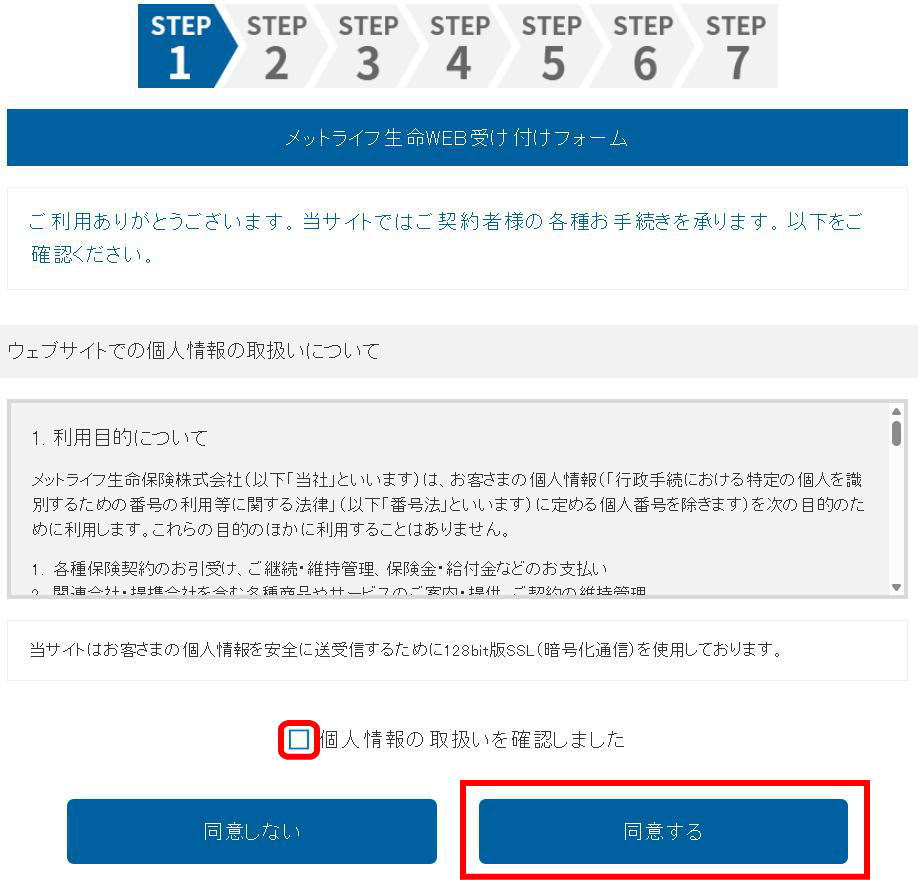
STEP1 個人情報の取扱いを確認
個人情報の取扱いを確認し、
「個人情報の取扱いを確認しました」
へ ✔チェック。
その後、
「同意する」
を選択。
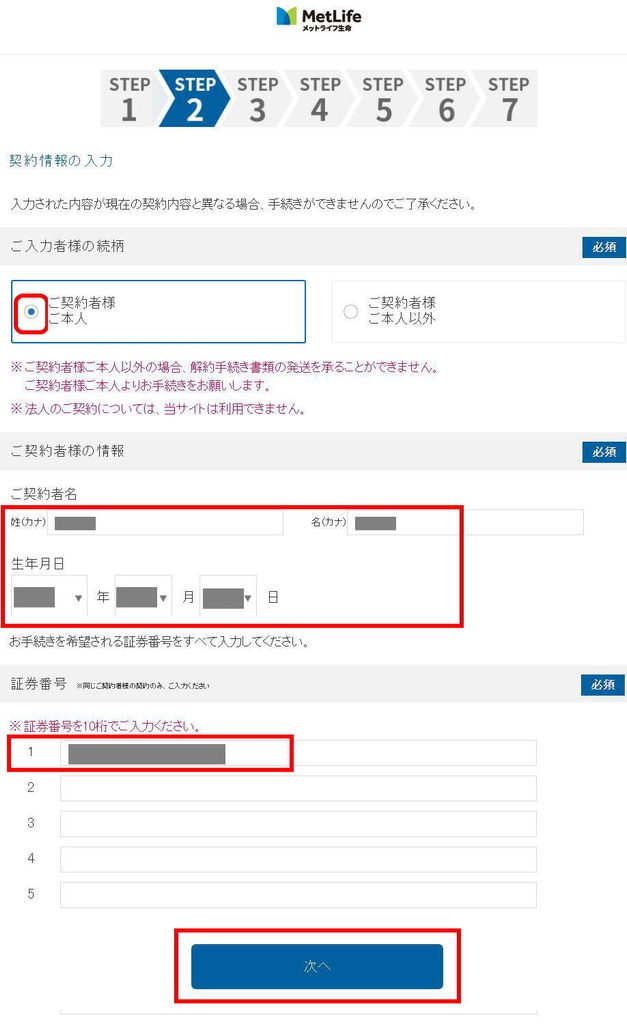
STEP2 契約情報を入力
契約情報を入力し、
10桁の証券番号
を入力。
その後、
「次へ」
を選択。
STEP3 用件を選択
対象となる証券番号の欄で、
「解約」
に ✔チェック。
その後、
「次へ」
を選択。
STEP4 解約内容を入力
「お手続き内容の入力(解約)」画面で、
保険証券の有無を選択。
解約理由については、
「保険が必要ないと思うため」
を選びました。
STEP5 送付先住所を入力
今回は、
登録住所へ送付
を選択。
電話番号も入力して、
「次へ」
を選択。
STEP6 内容を確認
入力内容に間違いがないか確認。
問題がなければ、
「確定する」
を選択。
STEP7 受付完了
受付完了画面が表示されました。
ここでは、
受付番号を控えておきました。
これで、
解約書類の発送依頼は完了です。
9月15日に解約書類が届いた
2026年9月10日にWebから依頼して、
9月15日に解約書類が届きました。
現在は、
正式な解約手続きの途中
です。
確認している内容では、
解約書類を提出し、記載漏れなどがなくメットライフ生命側で受理された日が解約日
になります。
保障終了も、
その解約日と同日
とのことでした。
保険料の最終引き落としについても確認
解約後の保険料についても確認しました。
今回届いた案内では、クレジットカード払いの場合、解約日の属する月までの保険料は返金されない旨が記載されていました。
また、解約手続き後であっても、カード会社の締め処理などの関係で請求が発生する場合があるとのことです。
そのため、実際にいつまで請求されるのかは、解約完了後のカード明細でも確認する予定です。
今回の判断を整理すると
今回の考え方は、
高額療養費制度
+
アクサ生命の終身医療保険
+
生活防衛資金
を基本の備えとするものです。
そのうえで、
メットライフ生命の、
がん診断・治療時の一時金
は、
「あると安心」ではあるものの、
今の自分には必須の保障ではない
と判断しました。
今回の保険見直しで感じたこと
今回改めて感じたのは、
「保険に入っているから安心」ではなく、「今の自分に必要な保障か」で考えること
の大切さです。
そしてもう一つ。
過去にいくら払ったかではなく、これから先いくら払うのか
を見ること。
今回のメットライフ生命の場合、
月3,860円という金額だけを見ると、
それほど大きく感じないかもしれません。
でも、
10年、20年と続ければ、
何十万円、100万円を超える金額になります。
そのお金で、
どんな保障を買っているのか。
今の自分に本当に必要なのか。
それを一度整理してみることは大切だと感じました。
現時点の結論
メットライフ生命の終身ガン保険は、
解約する方向で手続きを進めています。
理由は、
- 終身払いで今後の保険料負担が大きい
- 解約返戻金が0円
- 公的医療保険・高額療養費制度がある
- アクサ生命の終身医療保険を残す
- アクサ生命に先進医療保障がある
- アクサ生命は70歳で払込終了、その後も終身保障
- 一時的な50万~100万円程度なら自己資金で対応可能と判断
- 生活防衛資金と資産形成を優先したい
という点です。
2026年9月15日に解約書類が到着し、16日にWEBで提出しました
2026年9月10日にWebから解約書類の発送を申し込み、
9月15日に解約書類が届きました。
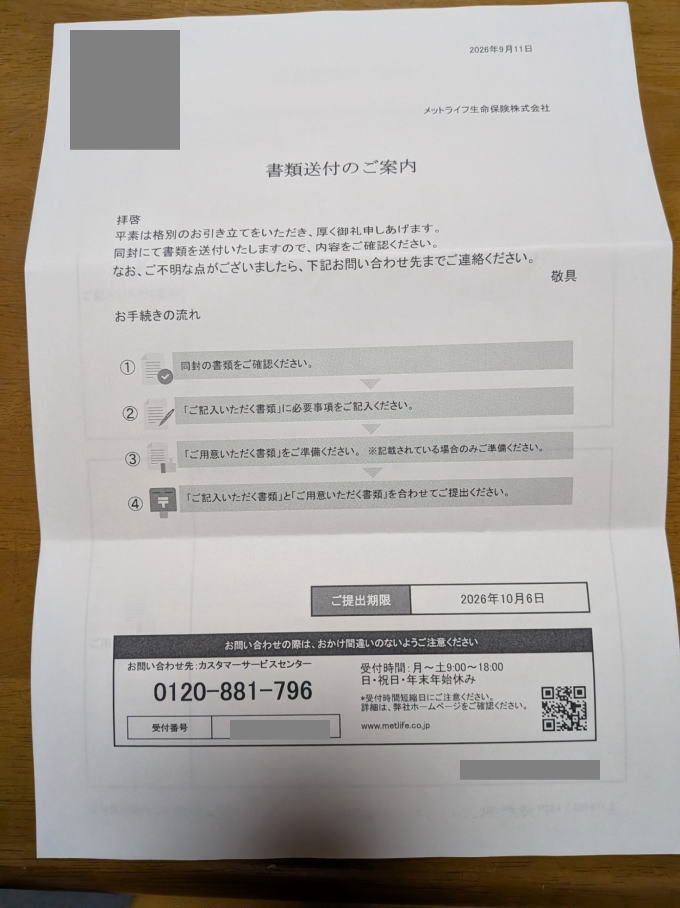
同封されていた「書類送付のご案内」には、手続きの流れとして次のように書かれていました。
お手続きの流れ
① 同封の書類を確認する
② 「ご記入いただく書類」に必要事項を記入する
③ 「ご用意いただく書類」を準備する
※記載されている場合のみ
④ 「ご記入いただく書類」と「ご用意いただく書類」を合わせて提出する
このほかにも、A4サイズの案内書類が複数枚同封されていました。
解約請求書を記入・自署
今回、実際に記入したのは、
「解約請求書」
です。
必要事項を記入し、
請求者本人が自署
しました。
その後、
2026年9月16日にWEBで提出
しました。
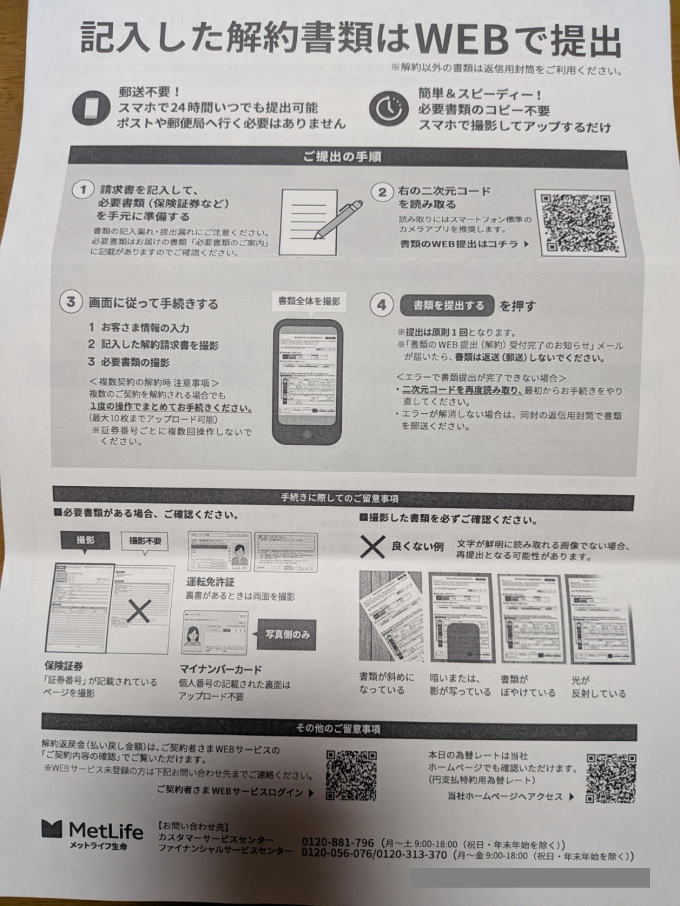
解約書類をWEBで提出した手順
今回の書類は郵送ではなく、
スマートフォンからWEB提出
することができました。
実際に行った手順は次のとおりです。
① 解約請求書を記入し、必要書類を準備
まず、
解約請求書へ必要事項を記入し、自署
します。
そのうえで、
必要書類がある場合は、あらかじめ写真を撮って準備しておきます。
案内には、
保険証券
も必要書類として記載されていました。
ただし、
「紛失されている場合は提出不要」
とも記載されています。
僕の場合、保険証券が見つからなかったため、保険証券は提出しませんでした。
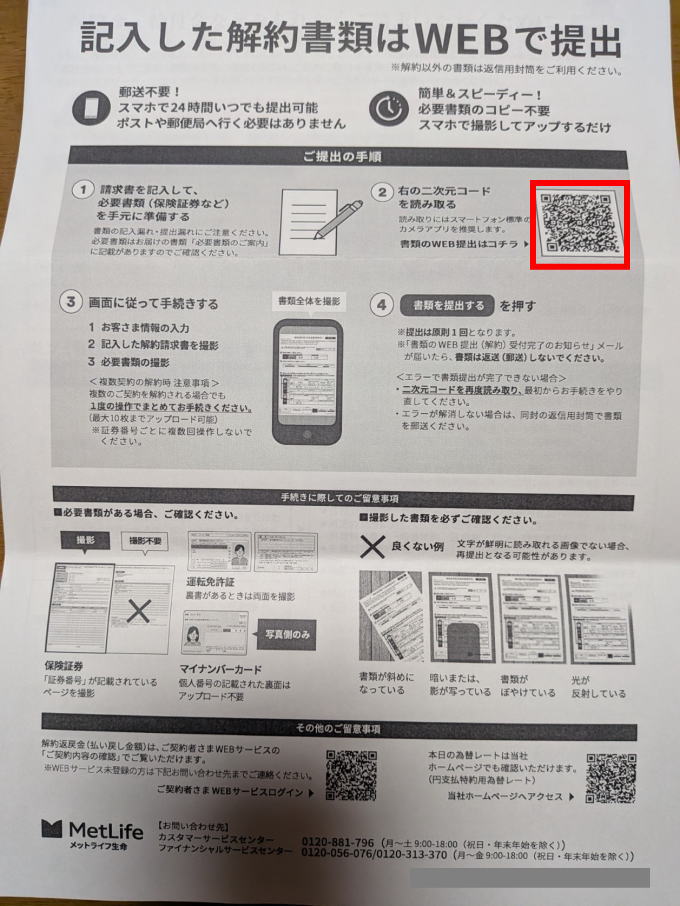
② QRコードからWEB提出サイトへアクセス
同封されていた、
「記入した解約書類はWEBで提出」
と書かれた案内用紙に、WEB提出用のQRコードがあります。
スマートフォンのカメラでQRコードを読み取り、WEB提出サイトへアクセスしました。
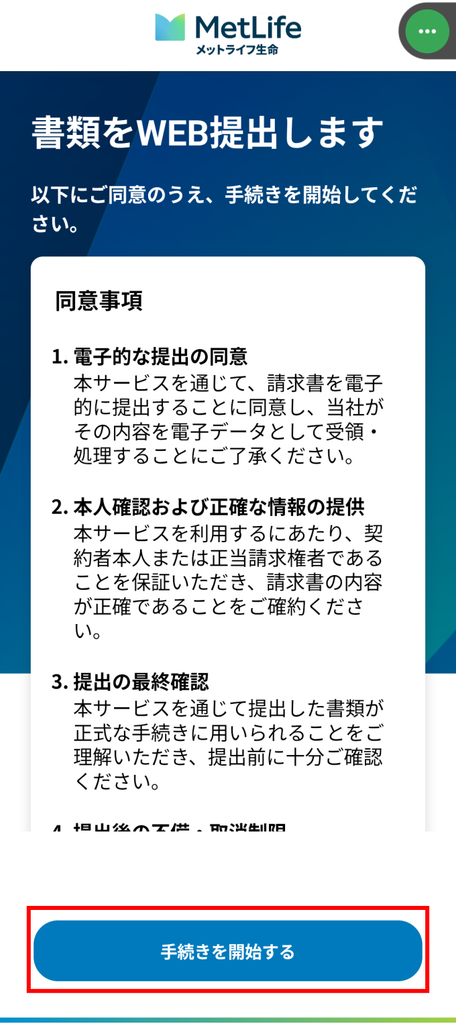
③ 「手続きを開始する」を押す
WEB提出サイトを開くと、
「書類をWEB提出します」
という画面が表示されます。
同意事項を確認し、
「手続きを開始する」
を押します。
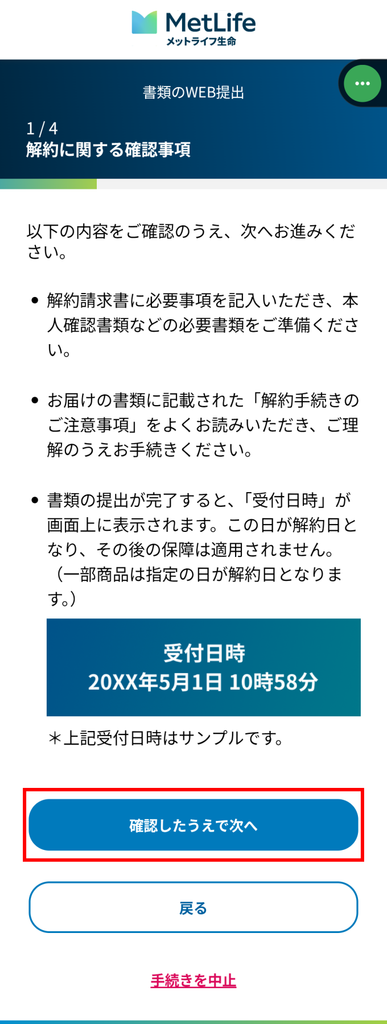
④ 解約に関する確認事項を確認
次に、
解約に関する確認事項
が表示されます。
内容を確認しながら下へスクロールし、
「確認したうえで次へ」
を押します。
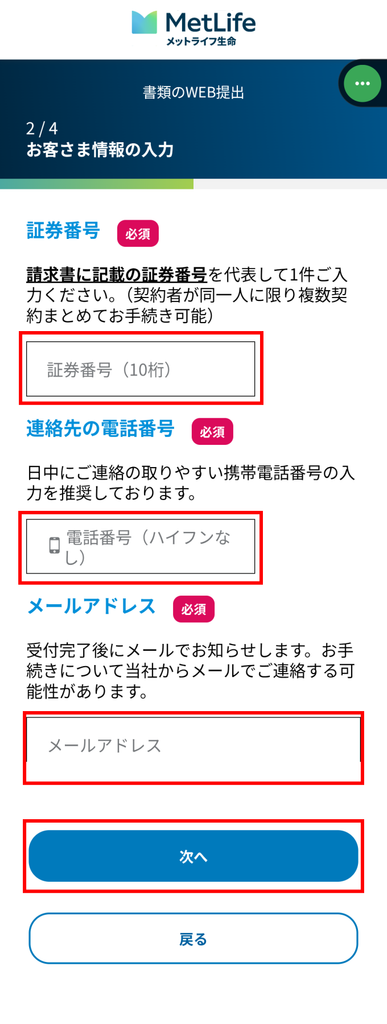
⑤ お客さま情報を入力
続いて、
- 証券番号
- 連絡先電話番号
- メールアドレス
を入力します。
入力後、
「次へ」
を押します。
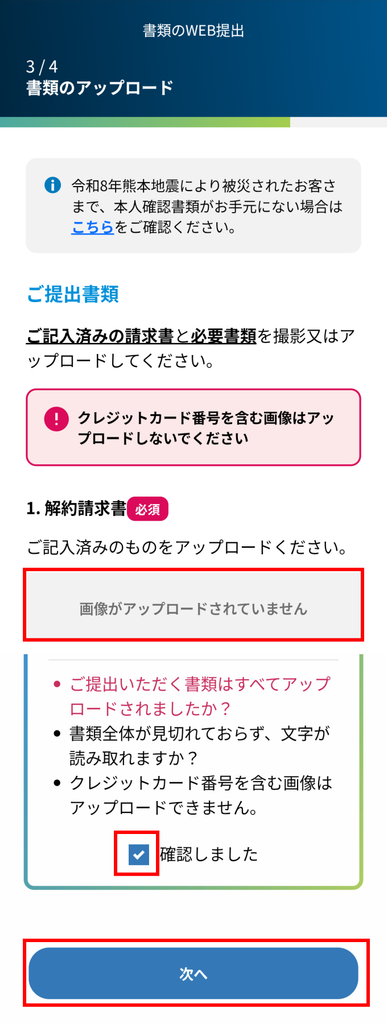
⑥ 解約請求書をアップロード
次に、
提出書類のアップロード
を行います。
1.解約請求書
自署・記入済みの解約請求書を撮影し、画像をアップロードします。
2.その他の書類
保険証券など、必要な書類がある場合はこちらへアップロードします。
僕の場合は、保険証券が見つからず、
「紛失されている場合は提出不要」
と案内に記載されていたため、保険証券の画像はアップロードしませんでした。
その後、画面を下へ進み、
✔「確認しました」
にチェックを入れて、
「次へ」
を押します。
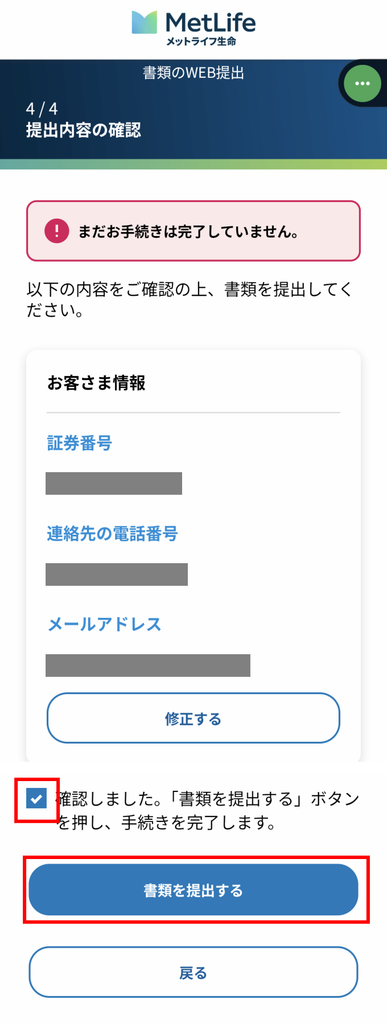
⑦ 提出内容を確認
次に、
提出内容の確認画面
が表示されます。
ここで、
- 証券番号
- 電話番号
- メールアドレス
- アップロードした書類
に間違いがないか確認します。
問題がなければ、
✔「確認しました」
にチェックを入れ、
「書類を提出する」
を押します。
⑧ 「書類の提出を受け付けました」と表示されれば完了
最後に、
「書類の提出を受け付けました」
という画面が表示されれば、WEB提出は完了です。
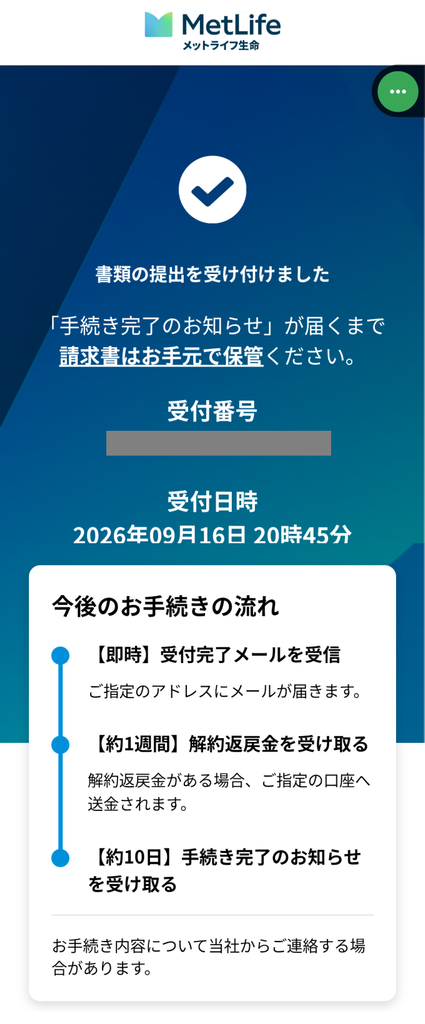
登録したメールアドレスにも、
メットライフ生命からWEB提出受付完了のメール
が届きました。
現在は「WEB提出まで完了」の段階
現在は、
2026年9月15日:解約書類到着
2026年9月16日:解約請求書をWEB提出
という段階です。
今後は、
メットライフ生命で書類内容を確認
↓
問題がなければ受付
↓
受付日が解約日
↓
保障終了
↓
手続き完了のお知らせを確認
という流れになります。
正式に解約が完了したら、
- 実際の解約日
- 最終保険料
- クレジットカードへの最終請求
- 返金の有無
- 解約完了通知
についても、この記事に追記したいと思います。