使っていないクレジットカード。
「年会費無料だから、とりあえず持っておけばいいかな」
そんな感覚で、そのまま残しているカードはありませんか?
僕自身も、気がつけばクレジットカードの枚数が増えていました。
昔は使っていたカード。
ポイント目的で作ったカード。
サービスを使うために作ったカード。
今はほとんど使っていないカード。
1枚ずつ見れば、それほど気になりません。
でも、全体で見ると、
「そもそも、こんなに持っている必要あるのかな?」
と思うようになりました。
そこで2026年8月、
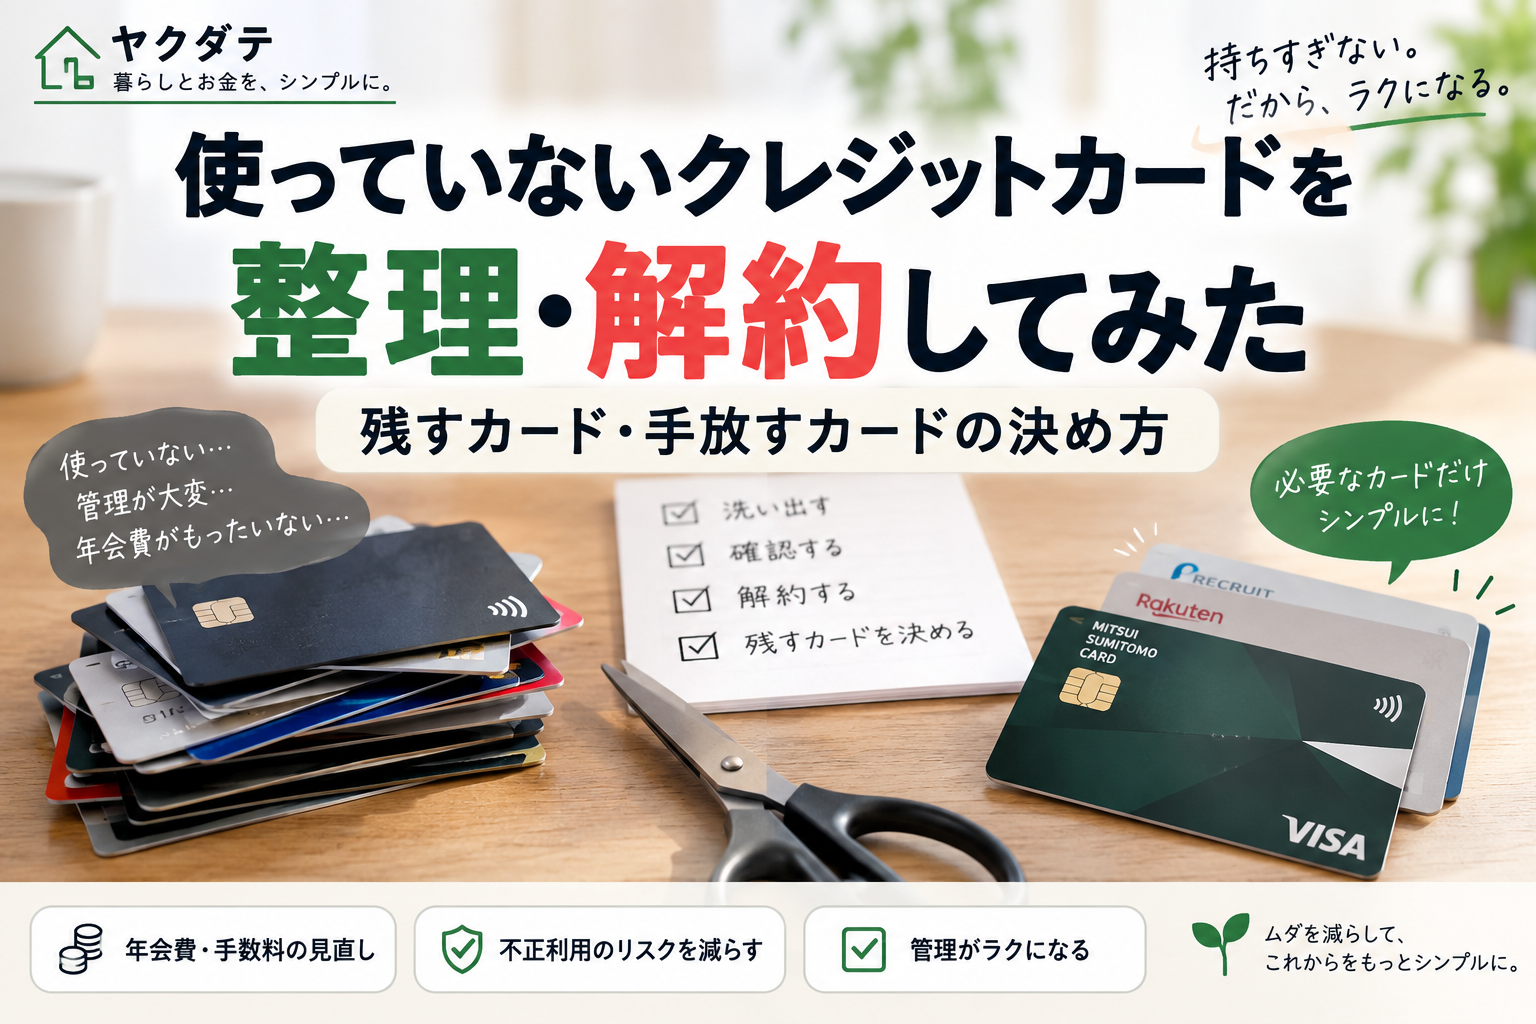
使っていないクレジットカードをまとめて整理・解約
することにしました。
今回は、
- なぜカード整理を始めたのか
- 何を基準に残す・手放すを決めたのか
- 解約前に何を確認したのか
- 実際に解約したカード
- 残したカード
- 整理して感じたこと
を、実体験ベースでまとめます。
なぜクレジットカード整理を始めたのか
今回カード整理を始めた理由は、主に4つありました。
1.管理をシンプルにしたかった
一番大きかったのは、
余計な情報に振り回されたくない
ということです。
カードが多いと、
- どのカードを使うか
- どのポイントが付くか
- どのアプリを確認するか
- 明細はどこで見るか
- キャンペーンは何か
と、管理することが増えていきます。
お得そうに見えても、
管理するものが増えるほど、頭の中も複雑になる
と感じるようになりました。
2.単純にカードを持ちすぎていた
気がつけば、かなりの枚数になっていました。
昔はそれぞれ作った理由があったと思います。
でも今では、
ほとんど使っていないカードまでそのまま残っている
状態でした。
「持っているだけなら問題ない」
とも思えますが、実際には、
- 不正利用の確認
- 更新カードの受け取り
- 利用明細の確認
- アプリやIDの管理
- 登録情報の変更
など、持っているだけでも管理は発生します。
3.「管理が行き届いていない」と感じる出来事があった
カードを減らそうと思った理由の一つが、
「使っていないものほど、管理の目が届かなくなる」
と感じたことです。
普段使っているカードなら、利用明細を見る機会があります。
一方で、ほとんど使っていないカードは、
- 明細を見ない
- アプリを開かない
- 登録メールも見落としやすい
という状態になりがちです。
もし不正利用があっても、普段使っていないカードほど気づくのが遅れる可能性があります。
僕自身、クレジットカードではありませんが、過去にFacebookアカウントを乗っ取られた経験があります。
そのとき、
「自分は大丈夫だと思っていても、管理していないところから問題が起きることがある」
と実感しました。
だから今回、
「使っていないカードを持ち続けること自体が、管理の死角を増やしているのではないか」
と考えるようになりました。
カードを減らすことは、単なる整理整頓ではなく、
管理できる範囲まで金融サービスを絞ること
でもあると思っています。
そして今回、カード整理を進める中で、もう一つ驚いたことがありました。
セゾンカードは、
年会費無料だと思っていた
のですが、1年間利用がなかったことで、
カードサービス手数料として1,650円
が引かれていました。
対象期間は、
2026年4月~2027年3月分
でした。
この引き落としを見つけたとき、
「やっぱり、使っていないカードを放置するのはよくないな」
と強く感じました。
1,650円という金額そのものよりも、
自分が把握していないところでコストが発生していた
ことの方が問題だと感じました。
もしこれが手数料ではなく、不正利用だったら。
しかも、普段見ていないカードだったら。
気づくのが遅れる可能性もあります。
そう考えると、
使っていないカードを何枚も持ち続けること自体が、管理上のリスクになる
と改めて感じました。
4.ポイントと家計管理をシンプルにしたかった
カードが多いと、ポイントも分散します。
さらに家計簿を見ると、
- この支払いはどのカードか
- この引き落としは何か
- このカードは事業用か家庭用か
と確認する場面も増えます。
今後は、
「どの支払いを、どのカードでするか」
をできるだけシンプルにしたいと考えました。
まずは使っていないカードを洗い出した
最初に行ったのは、
自分が持っているクレジットカードを全部確認すること
です。
そして、
「今、本当に使っているか?」
を1枚ずつ見直しました。
その結果、2026年8月20日に、不要と判断したカードをまとめて解約しました。
実際に解約したクレジットカード
今回解約したカードは6枚です。
- Famima T Card(ファミマTカード)
- Orico Card(オリコカード)
- SAISONカード(セゾンカード)
- PayPayカード
- LINE Payカード
- JCBカード(TypeSelect・ETCする~カード含む)
解約日は、
2026年8月20日
です。
解約理由はシンプルで、
使っていない不要なカードを整理し、管理コストや手数料、不正利用リスクを減らしたかったから
です。
解約前に確認したこと
カードは、使っていないからといって、いきなり解約するのは避けました。
事前に、次の項目を確認しました。
1.公共料金やサブスクの支払いに使っていないか
まず確認したのは、
- 電気
- ガス
- 携帯電話
- インターネット
- 保険
- Amazon
- その他サブスク
などの継続払いです。
解約した後に、
「このカードから引き落としていた」
と気づくと面倒なので、先に確認しました。
2.ETCカードや家族カードを使っていないか
本カードを解約すると、
ETCカードや家族カードも使えなくなる場合があります。
そのため、
「本カードは使っていないけれど、ETCだけ使っていた」
ということがないか確認しました。
3.未払い・分割・リボ払いが残っていないか
次に確認したのが、
- 未確定利用
- 分割払い
- リボ払い
- キャッシング残高
などです。
解約したからといって、支払いがなくなるわけではありません。
残高がある場合は、その後の支払い方法も確認しておく必要があります。
4.ポイントが残っていないか
カードによっては、
解約するとポイントが失効することがあります。
そのため、
残っているポイントを使うか、そのまま失効してもいいか
を確認しました。
僕の場合は、
「少額ポイントを使い切るために、余計な手間はかけない」
という判断をすることもありました。
5.必要な利用明細を保存したか
これは第3号記事のイオンカードセレクト解約でも感じたことですが、
カードを解約すると、Web明細が見られなくなることがあります。
特に、
- 確定申告
- 経費確認
- 過去の支払い確認
で必要になりそうな場合は、
解約前にPDFなどで保存
しておく方が安心です。
「年会費無料だから持っておけばいい」は少し危険だった
今回、一番印象に残ったのがセゾンカードでした。
僕自身、
「年会費無料のカードだから、使わなくても特に問題ない」
と思っていました。
ところが実際には、
1年間利用がなかったことでカードサービス手数料1,650円
がかかっていました。
これを見て、
使わないカードを持ち続けることにもコストがある
と実感しました。
もちろん、カードごとに条件は違います。
ただ、
「無料だと思っている」
だけではなく、
今の利用条件で、本当に無料なのか
を確認することは大切だと思いました。
残したクレジットカード
今回、不要なカードを解約したあと、残したカードもありました。
当初残したのは、
- リクルートカード
- オーナーズV(三井住友カード)
- 三井住友カード(NL)
- 楽天カード
- KABU&カード
- イオンカードセレクト
でした。
このうち、
イオンカードセレクトはその後解約済み
です。
イオン銀行とイオンカードセレクトをまとめて整理した内容については、第3号記事としてまとめました。
現在は、さらに整理を進めて、
5枚
になっています。
今後さらに減らしていく予定
カード整理は、今回で完全終了ではありません。
今後さらに減らす予定です。
オーナーズV(三井住友カード)
現在、
- 家族カード
- ETCカード
も含めて利用しています。
ただ、今後は、
ETCカードを楽天カードか三井住友カード(NL)へ移す
ことも考えています。
そのうえで、
オーナーズVも解約する方向
で検討しています。
KABU&カード
KABU&カードについても、
今後は解約予定です。
すでに、
KABU&モバイルから日本通信SIMへの乗り換えは完了
しました。
日本通信SIMへの乗り換えについては、第2号記事としてまとめています。
今後、
- 保有しているカブを売却
- 大和証券を解約
まで進めたら、
KABU&カードも解約する
予定です。
V NEO BANKデビットカード
三井住友カード(NL)とは別に、
ドコモSMTBネット銀行 Vポイント支店
の口座も持っています。
この口座には、
V NEO BANKデビットカード
が付いています。
現在は税金を支払うためのルートとして使っています。
ただ、
銀行口座やカードを減らして、できるだけシンプルにしたい
という今の方針から考えると、
将来的にはこの口座自体も整理候補です。
最終的に残したいカード
今後の整理を進めると、
最終的には、
リクルートカード
三井住友カード(NL)
楽天カード
の3枚程度にしたいと考えています。
今のところ、
- 用途
- ポイント
- 家計管理
- 使いやすさ
を考えると、この3枚で十分ではないかと感じています。
理想は「事業用1枚・家庭用1枚」
最終的には、
事業用カード 1枚
家庭用カード 1枚
くらいまでシンプルにできれば理想です。
ただし、
無理に「2枚にしなければ」
とは考えていません。
重要なのは枚数そのものではなく、
自分がきちんと管理できる状態にすること
だと思っています。
カードを減らして感じたこと
今回、実際に不要なカードを整理して感じたのは、
思っていた以上に気持ちがラクになった
ということです。
カードを減らすことで、
- 利用明細を見る場所が減る
- ID・パスワード管理が減る
- 更新カードを気にしなくていい
- 不正利用のチェック対象が減る
- ポイント管理が減る
- 家計簿が分かりやすくなる
- 「このカード何のために持っていたっけ?」が減る
という変化がありました。
金額として大きな節約ではなくても、
管理する対象そのものが減る
というメリットは大きいと感じています。
「持っているだけ」のカードにも管理コストがある
以前は、
「年会費無料なら残しておけばいい」
と思っていました。
でも今回、
使っていないセゾンカードからカードサービス手数料が発生していたことをきっかけに、
考え方が変わりました。
クレジットカードは、
持っているだけでも、
- 更新
- 明細確認
- 不正利用確認
- 登録情報管理
- アプリ管理
- ポイント管理
といった手間が発生します。
これも立派な、
管理コスト
だと思います。
残すカード・手放すカードを決める基準
今回の経験から、
今後は次のように考えることにしました。
残すカード
- 今、実際に使っている
- 役割が明確
- 家計管理上必要
- ポイントやサービスのメリットを活用している
- ETC・家族カードなど必要な機能がある
手放す候補
- 1年以上ほぼ使っていない
- 何のために持っているか説明できない
- 同じ役割のカードが複数ある
- ポイントをほとんど使っていない
- アプリ・ID管理だけ増えている
- 年会費や手数料が発生する可能性がある
このくらいシンプルな基準で十分だと思っています。
今回の結論
2026年8月、
使っていないクレジットカードを整理し、
6枚を解約
しました。
その後、イオンカードセレクトも解約。
さらに、
- オーナーズV
- KABU&カード
- V NEO BANKデビットカードと関連口座
についても、今後整理していく予定です。
最終的には、
リクルートカード
三井住友カード(NL)
楽天カード
程度まで減らしたいと考えています。
今回のカード整理で一番感じたのは、
「使っていないカードは、放置するより一度きちんと見直した方がいい」
ということです。
年会費や手数料だけでなく、
管理の手間や不正利用の確認まで含めると、
持っているだけでもコストはあります。
これからも、
「今、本当に必要か」
を基準に、金融サービスを少しずつシンプルにしていきたいと思います。